TJRO decide que ICMS compensado em acordo com Estado entra no cálculo de repasses aos municípios
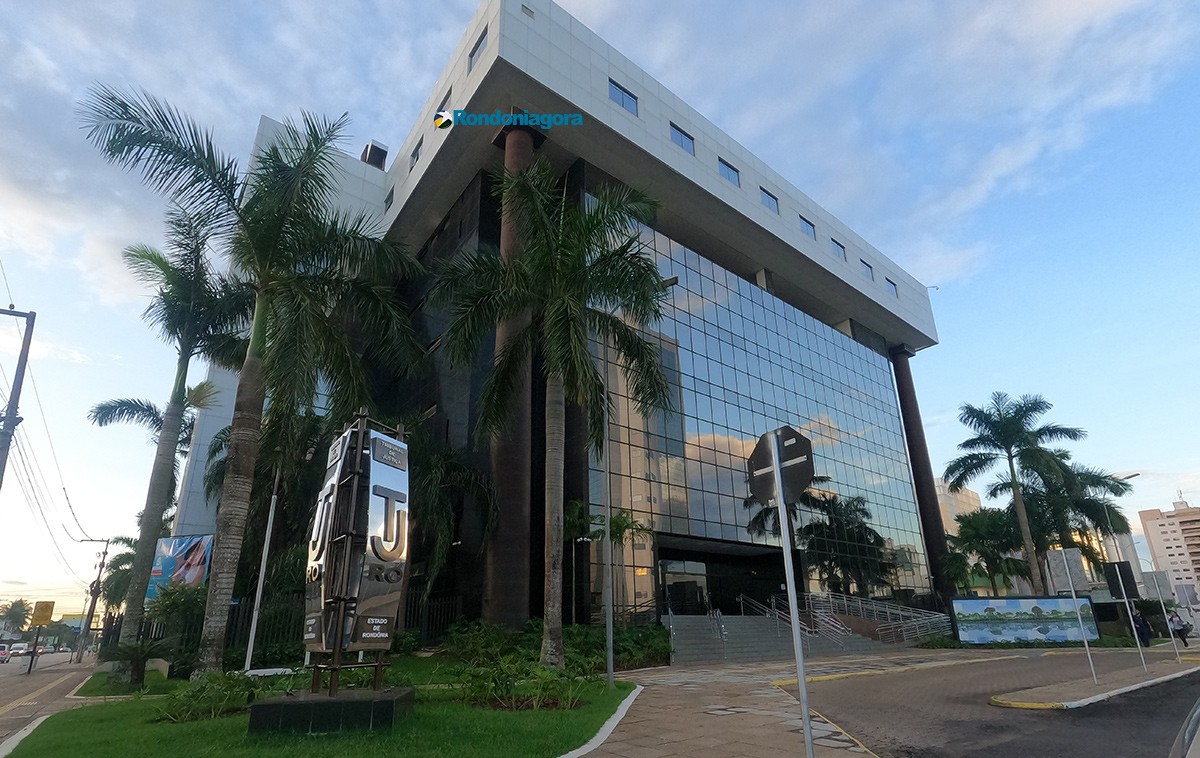
O Tribunal Pleno do Tribunal de Justiça de Rondônia (TJRO) decidiu, por unanimidade, nesta segunda-feira (21), que valores de ICMS efetivamente satisfeitos por meio de compensação em transações tributárias integram o cálculo da parcela constitucional destinada aos municípios. O entendimento foi firmado no julgamento definitivo de uma Ação Direta de Inconstitucionalidade (ADI) proposta pelo prefeito de Porto Velho contra o governador de Rondônia e o presidente da Assembleia Legislativa.
A ação questionava parte da Lei Estadual 6.328/2026, que tratam dos repasses de impostos aos municípios em casos de transações tributárias. Seguindo o voto do relator, desembargador Osny Claro de Oliveira, o TJRO manteve os dispositivos, mas estabeleceu a forma como devem ser interpretados para que estejam de acordo com a Constituição.
O colegiado rejeitou o questionamento sobre a legitimidade do prefeito para propor a ação, considerou prejudicado o agravo interno apresentado no processo e converteu a análise da medida cautelar em julgamento definitivo do mérito. Ao final, a ADI foi declarada parcialmente procedente.
Compensação entra no cálculo
O principal parâmetro estabelecido pelo Tribunal determina que o montante efetivamente utilizado para satisfazer uma obrigação tributária integra o produto da arrecadação mesmo quando a quitação não ocorre com o pagamento convencional em dinheiro.
A regra alcança expressamente valores satisfeitos mediante compensação, utilização de precatórios, conversão em renda de depósitos ou outra modalidade permitida em lei capaz de gerar disponibilidade econômica ou reduzir um passivo do Estado. Para definir quando o valor deverá ser considerado na repartição, o Tribunal determinou que seja observado o momento da efetiva satisfação da obrigação tributária.
Com isso, a compensação de um crédito tributário, desde que represente efetiva satisfação da obrigação, não pode ser desconsiderada do conceito constitucional de produto da arrecadação apenas porque não houve ingresso convencional de dinheiro nos cofres públicos.
Descontos ficam fora
O TJRO estabeleceu uma regra diferente para descontos e abatimentos. A parcela do crédito tributário reduzida regularmente durante uma transação não integra o produto da arrecadação para efeito da repartição constitucional, porque não representa receita pública efetivamente arrecadada.
O Tribunal também decidiu que a simples assinatura de uma transação tributária não caracteriza arrecadação e não gera imediatamente receita a ser repartida. A obrigação de considerar os valores para a divisão constitucional ocorre à medida que houver a efetiva satisfação, total ou parcial, da dívida, conforme as condições estabelecidas no acordo.
Na prática, o julgamento estabelece três situações distintas: valores concedidos como descontos ou abatimentos ficam fora da repartição; valores apenas negociados no acordo ainda não são considerados arrecadados; e aquilo que for efetivamente satisfeito entra no cálculo, inclusive quando a quitação ocorrer por compensação.
Acordo de R$ 710 milhões
A discussão judicial está relacionada à legislação utilizada no contexto da transação tributária firmada pelo Estado envolvendo a Energisa. O Termo de Transação Fiscal 01/2026 estabeleceu valor líquido de R$ 710.272.003,52 e provocou uma controvérsia sobre quais parcelas deveriam ser consideradas para efeito da repartição constitucional do ICMS aos municípios.
Na análise cautelar da ADI, o TJRO já havia enfrentado a discussão sobre a possibilidade de valores satisfeitos por compensação ficarem fora da base utilizada para calcular a parcela dos municípios. O julgamento desta segunda-feira transforma a discussão em decisão definitiva de mérito e estabelece expressamente que o montante efetivamente satisfeito mediante compensação integra o produto da arrecadação.
A controvérsia também envolve uma estimativa de aproximadamente R$ 179,3 milhões relacionada à parcela que poderia caber aos municípios. Esse montante corresponde a 25% de uma base de R$ 717.212.913,33 considerada na discussão judicial anterior.
O julgamento definitivo, no entanto, não significa, por si só, que o TJRO tenha determinado o pagamento imediato de R$ 179,3 milhões aos municípios. O que o Pleno definiu foi o critério jurídico: descontos e abatimentos não são arrecadação; a mera celebração do acordo também não; mas valores efetivamente satisfeitos, inclusive por compensação, entram na repartição.
Estado defendia a lei
Durante o julgamento, o procurador-geral do Estado, Thiago Alencar Alves Pereira, fez sustentação oral em defesa da constitucionalidade da legislação estadual. O procurador de Justiça Marcelo Lima, representando o Ministério Público de Rondônia (MPRO), opinou pela improcedência da ação.
Apesar dessas manifestações, os desembargadores acompanharam por unanimidade o voto do relator e deram interpretação conforme a Constituição aos dispositivos questionados, julgando a ação parcialmente procedente.
Veja Também
Hospital Universitário abre estrutura para consultas, exames e pequenas cirurgias a partir do dia 28
Receita de médico particular garante medicamento gratuito nas farmácias municipais de Porto Velho
Chuvas atípicas amenizam período de seca, mas Madeira ainda segue com nível baixo